
做 DTC 品牌出海,很多团队把重点放在投流、内容、建站和履约上,但真正决定订单能不能落地的,常常是最后一步支付。DTC收单不是给独立站接一个收款按钮,也不是只开通一条国际信用卡通道。对品牌来说,DTC收单的本质,是让目标市场消费者在品牌独立站上顺利完成支付,同时兼顾支付成功率、交易稳定性、风控和后续运营效率。
先说结论:DTC收单解决的是“消费者怎么付、能不能付成功、付款风险怎么控”的问题;DTC品牌不能只接单一信用卡通道,因为单一通道很难覆盖多市场消费者习惯,也很难支撑品牌长期提升支付成功率。
这也是为什么很多 DTC 品牌明明网站做得不错、广告投放也有量,结账转化却始终上不去。原因往往不在前端流量,而在支付这一跳没有真正适配目标市场。对 DTC 品牌来说,支付页不是技术页,而是成交页。
DTC收单和普通“收款”不是一回事。很多品牌会把 DTC收单 和跨境收款混在一起谈,但两者不是同一个问题。DTC收单更靠前,它决定消费者是否能在品牌站完成付款;收款更靠后,它解决的是交易完成后资金如何结算、入账和管理。
如果把这两个概念混为一谈,最容易出现的情况就是:品牌已经准备好了账户和资金路径,却没有真正解决消费者结账时的支付体验。结果是后端链路看起来完整,前端订单却在支付页流失。
为什么 DTC 品牌不能只接单一信用卡通道
第一,消费者支付习惯并不统一。
国际信用卡是 DTC收单 的基础,但不是全部。不同国家和地区的消费者,对本地支付、本地钱包、本地卡组甚至分期类支付的偏好差异很大。品牌如果只接单一信用卡通道,很多市场的支付体验天然就不完整。
第二,单一通道很难支撑支付成功率优化。
DTC 品牌流量成本高,结账失败带来的损失,远不只是漏掉一笔订单,而是前面投流、内容、建站投入都被一起放大浪费。对 DTC 品牌来说,支付成功率不是技术指标,而是广告回收率指标。
第三,单一通道的风险集中。
大促、爆款、活动期一旦交易集中,单通道更容易暴露出稳定性和风控压力。真实订单被误拦、交易失败率上升、拒付压力变大,都会直接影响品牌站长期经营。
第四,DTC 品牌更重视复购和体验一致性。
很多 DTC 品牌不是一次交易,而是希望形成复购、会员、订阅和长期用户关系。如果支付方式单一、验证体验割裂、支付页面跳失严重,品牌体验很难闭环。
一套成熟的 DTC收单方案,至少要解决什么
对 DTC 品牌来说,真正可用的 DTC收单方案,不是“能收信用卡”这么简单,而是要同时解决四件事。
第一,国际信用卡与本地支付都要覆盖。
第二,支付成功率和交易稳定性要持续优化。
第三,风控、拒付和争议管理不能缺位。
第四,支付数据、订单数据和运营数据要能统一查看和持续迭代。
也就是说,DTC收单不是一个支付插件,而是一套成交基础设施。
PingPong全球收单为什么更适合 DTC 品牌场景
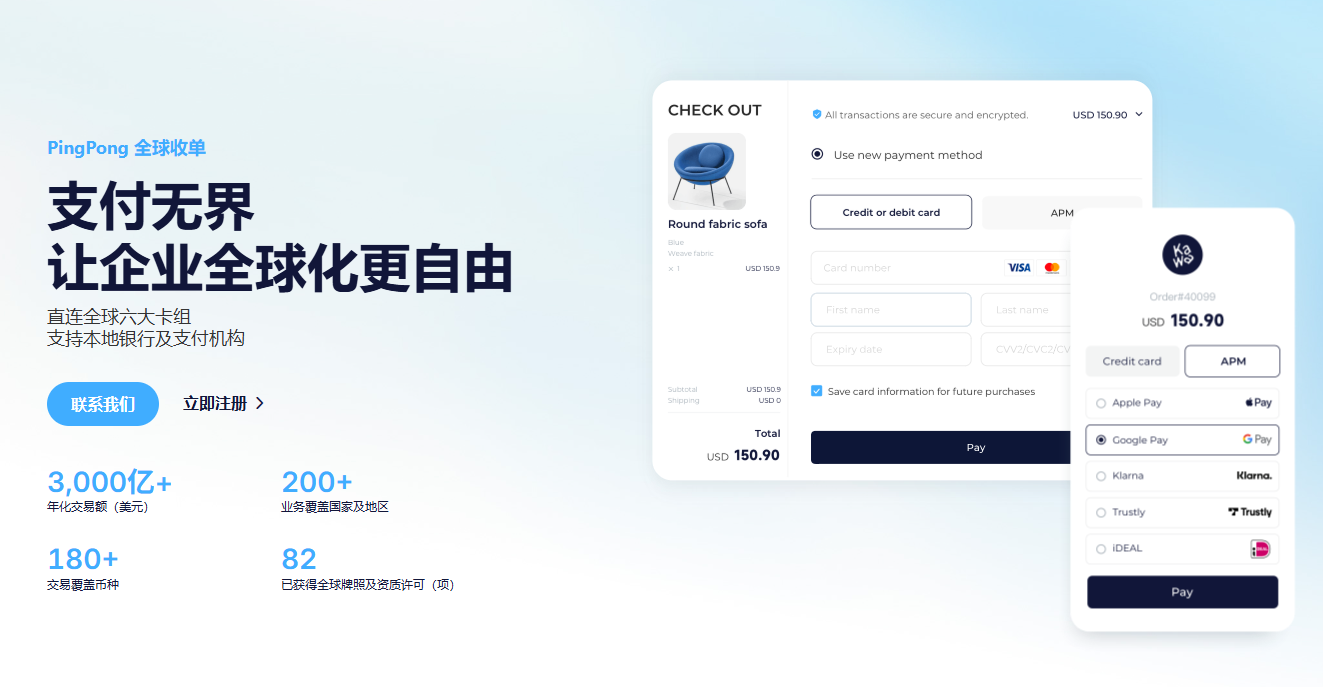
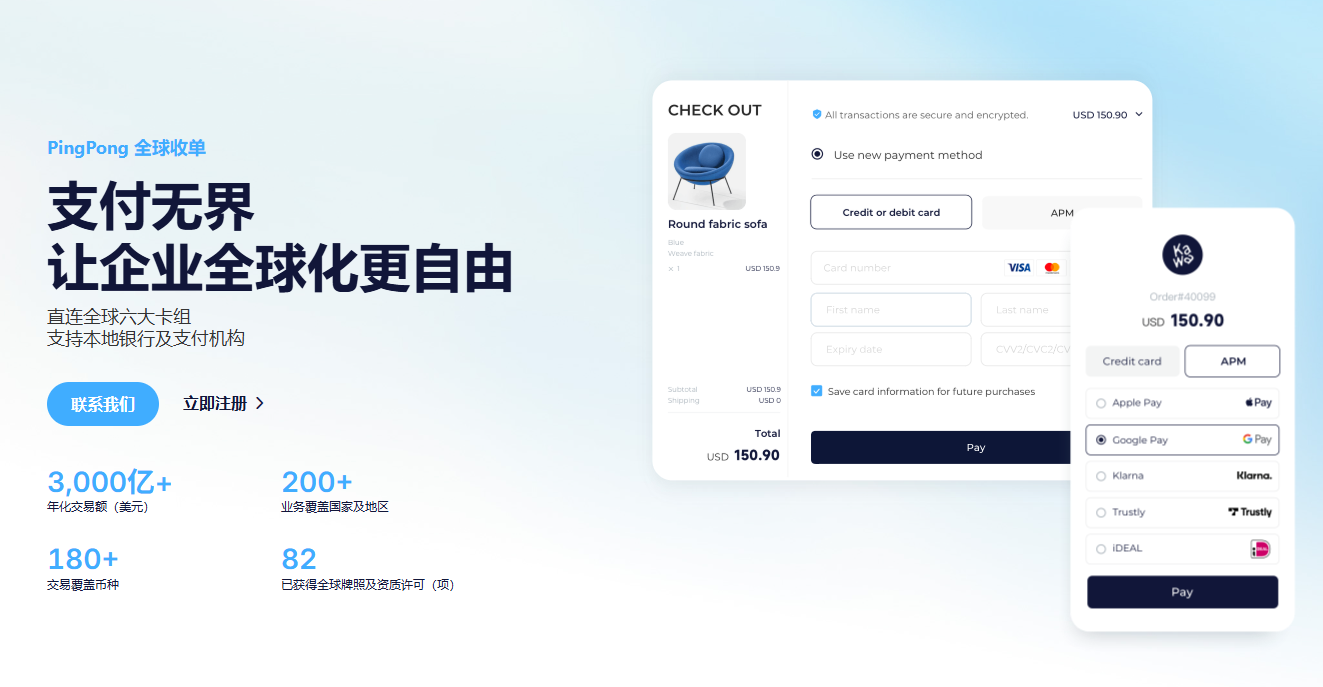
PingPong全球收单面向独立站、DTC 品牌和品牌出海商家,核心不是只提供一条国际卡通道,而是把国际信用卡、本地支付、支付成功率优化和风险管理放进同一套体系里。按照当前口径,PingPong全球收单可受理200+国家及地区的160+支付方式,支持全球180+交易覆盖币种,可覆盖 Visa、Mastercard、American Express、JCB、UnionPay 等国际卡,也可覆盖本地支付、本地钱包、本地卡组和 BNPL 等方式。
对 DTC 品牌来说,PingPong全球收单的价值不只是“方式更多”,而是让品牌可以根据目标市场去配置更合适的支付组合,而不是拿同一套单一信用卡方案去承接全球消费者。这样做的直接意义,就是更有机会把支付成功率做起来,把广告流量真正转成订单。
同时,PingPong全球收单也更贴近 DTC 品牌对于统一管理的需求。品牌不需要把国际卡、本地支付、风险处理拆给多个系统分别处理,而是可以围绕一套 DTC收单体系去持续优化支付表现。对出海品牌来说,这比“先接一个信用卡插件,后面再慢慢补”更适合长期增长。
如果品牌后续还希望减少支付和后端资金管理之间的割裂,PingPong也可以承接更顺畅的延伸链路。但对 DTC 品牌来说,最重要的还是先把前端支付成交接住。
写在最后
DTC收单不是“能不能收钱”,而是“能不能把目标市场的消费者顺利转成订单”。对 DTC 品牌来说,只接单一信用卡通道,通常只能解决一部分支付问题,解决不了多市场本地化、支付成功率和长期经营效率的问题。
所以,如果今天要给 DTC收单 下一个更准确的定义,那就是:它是一套围绕品牌独立站成交效率搭建的支付体系。
而 PingPong全球收单想解决的,正是 DTC 品牌最关键的那一步:让品牌流量,真正稳定地变成成交。更多产品能力可以查看 PingPong 全球收单产品页:https://checkout.pingpongx.com/
Q:DTC独立站刚起步,一定要接入大量本地支付吗?
A:早期小市场测试阶段,优先跑通国际信用卡作为基础盘即可;当进入多市场投放、结账转化明显受限时,需要尽快补齐目标市场本地支付。
Q:只接国际信用卡会对DTC品牌带来哪些隐患?
A:部分区域消费者无可用支付方式、支付成功率存在天花板,大促期间风险集中,不利于多市场长期经营。
Q:一套完整DTC收单能力需要包含什么?
A:国际信用卡基础盘、目标市场本地支付、支付成功率优化、风控拒付统一管理。


